São Martinho cai 9,16% e vai a R$ 18,35 após revisar a safra 2026/27
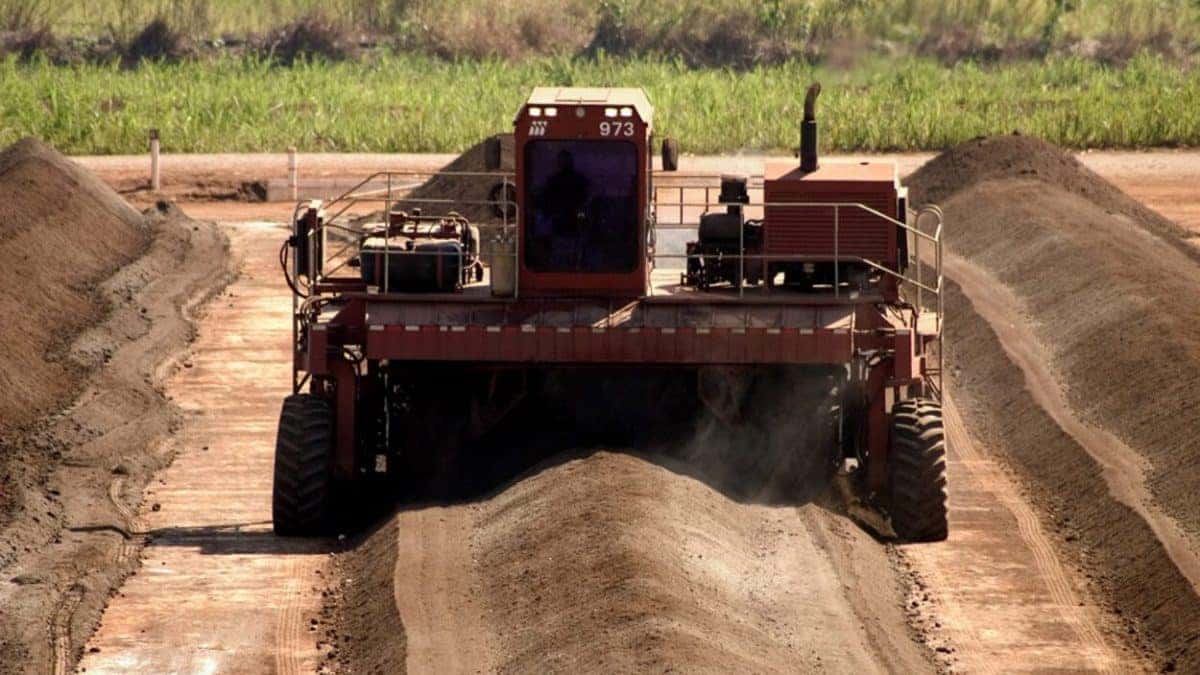
As ações da São Martinho (SMTO3) caíam 9,16% por volta das 14h desta terça-feira (10), negociadas a R$ 18,35. Analistas relacionaram a reação à piora das perspectivas para a safra 2026/27, considerada uma das mais difíceis da empresa nos últimos anos.
CONTINUA DEPOIS DA PUBLICIDADE
O mercado voltou a atenção para a redução das projeções operacionais, em meio a chuvas excessivas, cana de menor qualidade e preços menos favoráveis para açúcar e etanol. No trimestre, a receita líquida chegou a R$ 1,87 bilhão, alta de 8% na comparação anual, e o Ebitda ajustado foi de R$ 761 milhões, recuo de 7%.
Revisão da safra pesou sobre as ações
Apesar de os resultados trimestrais terem ficado próximos das estimativas, a São Martinho reduziu quase todos os principais indicadores previstos para a safra 2026/27. A moagem esperada passou de 23,6 milhões para 22,8 milhões de toneladas de cana.
CONTINUA DEPOIS DA PUBLICIDADE
O ATR médio, indicador da quantidade de açúcar recuperável da matéria-prima, foi revisto de 142,5 para 132,2 quilos por tonelada. Com isso, a estimativa de produção total de ATR caiu 10,5%, para cerca de 3 milhões de toneladas.
A empresa atribuiu as mudanças sobretudo ao excesso de chuvas em São Paulo durante a colheita. O clima reduziu os dias disponíveis para moagem e prejudicou a qualidade da cana processada.
A XP considera que o corte do guidance explica a piora no humor dos investidores e calcula que as novas premissas podem reduzir em cerca de 10% as projeções de Ebitda para a safra 2026/27. O Itaú BBA avaliou que a revisão superou o esperado pelo mercado e pode levar a novos cortes nas estimativas para os próximos trimestres.
Chuva e preços pressionaram a produção
Para o BTG Pactual, as dificuldades da safra não se resumem às condições climáticas. Os analistas também apontaram um ambiente desfavorável de preços para os principais produtos da companhia.
Entre abril e agosto, o etanol teve forte queda de preço, enquanto o açúcar perdeu valor em relação às cotações das últimas safras. Nesse período, a São Martinho direcionou o mix mais para o etanol, embora o biocombustível também estivesse com preços menos atraentes.
A cana de qualidade inferior, por sua vez, reduziu a eficiência industrial e afetou os volumes produzidos. O Citi considerou que os resultados ficaram praticamente em linha com as expectativas, mas disse que os efeitos do clima sobre a produção agrícola continuam relevantes para a tese de investimento.
O banco também demonstrou cautela sobre os preços do etanol nos próximos trimestres.
Hedge e custos oferecem sinais positivos
Os relatórios também registraram fatores favoráveis. A XP destacou que o custo caixa unitário recuou 7% por ATR vendido e que a queima de caixa no trimestre foi menor do que a prevista.
A São Martinho ampliou a estratégia de hedge para as próximas safras e usou a valorização cambial recente para fixar preços considerados atrativos para parte da produção futura. A companhia também deverá carregar cerca de 2 milhões de toneladas de cana para a safra 2027/28.
Esse volume pode dar uma base mais robusta ao próximo ciclo, mas os analistas questionam se a empresa conseguirá processar tanta matéria-prima sem enfrentar gargalos operacionais.
Recomendações seguem divididas entre as corretoras
A queda das ações não alterou as recomendações das principais casas. A XP manteve indicação de compra e preço-alvo de R$ 22,40, com avaliação de que os fundamentos de médio prazo seguem atrativos e de que açúcar e etanol podem encontrar suporte durante a entressafra.
O Citi reiterou recomendação neutra e preço-alvo de R$ 23, citando os riscos climáticos e do mercado de etanol. O Itaú BBA também permaneceu neutro, com preço-alvo de R$ 21, e avaliou que parte das perspectivas positivas para açúcar e etanol já está incorporada ao valor de mercado da companhia.
O BTG Pactual manteve classificação neutra e preço-alvo de R$ 25. O banco vê possibilidade de recuperação se os preços do etanol continuarem avançando e o clima voltar à normalidade na próxima safra.
As avaliações divergem sobre quanto da piora já está refletida na cotação e sobre a velocidade de uma eventual recuperação a partir de 2027.


Editoria:
Redação Economia
A Redação Economia reúne a cobertura do Clique Fatos sobre economia, negócios, mercado financeiro, agronegócio e finanças pessoais. As matérias são produzidas com apoio de inteligência artificial a partir de agências e veículos citados no texto. Encontrou um erro? Escreva para [email protected].
