INCC não é juro nem cobrança do banco: índice da FGV corrige o saldo devedor na obra
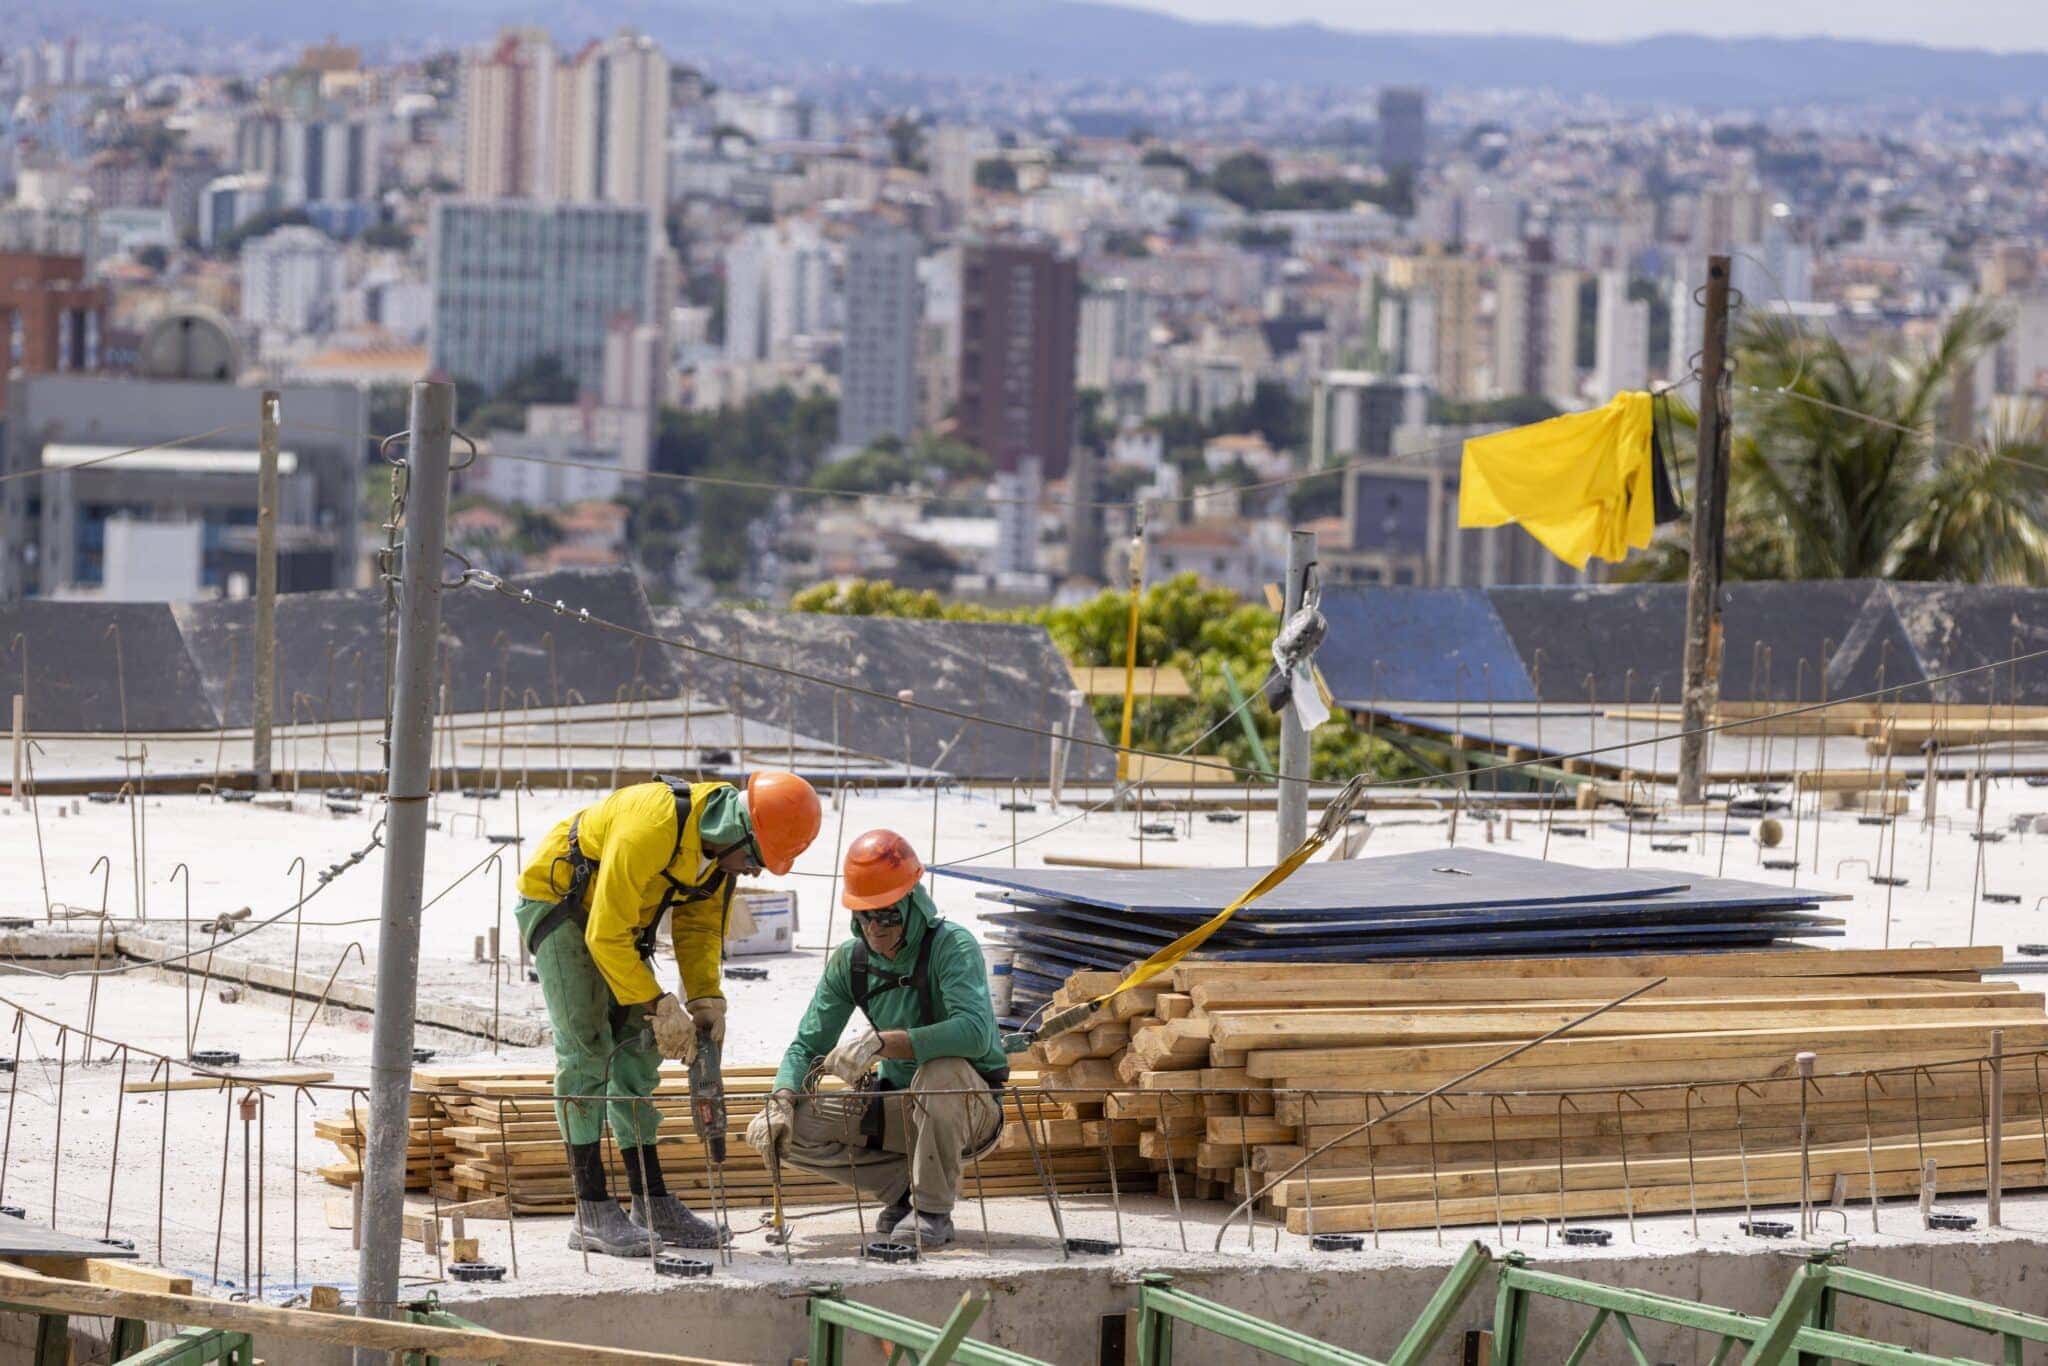
Quem compra um apartamento na planta costuma notar que o valor a pagar não fica igual durante toda a obra. Isso ocorre porque o contrato pode prever a atualização das parcelas e do saldo devedor, e o financiamento imobiliário pode ter encargos próprios.
CONTINUA DEPOIS DA PUBLICIDADE
Após a entrega das chaves, as regras de atualização também podem mudar, conforme o contrato assinado.
Para entender a variação, o comprador precisa separar três cobranças: a correção monetária prevista no contrato durante a obra, os juros de obra de algumas modalidades de financiamento e a atualização do saldo devedor depois da entrega. Elas podem aparecer no mesmo período, mas cada uma segue uma lógica própria.
CONTINUA DEPOIS DA PUBLICIDADE
O que é o INCC e por que ele mexe no saldo da obra
O Índice Nacional de Custo da Construção (INCC) é calculado pela Fundação Getulio Vargas (FGV). Ele mede a variação de preços de materiais, serviços e mão de obra empregados na construção de imóveis residenciais, funcionando como termômetro do custo do setor.
Segundo a MRV, maior construtora da América Latina, o índice serve para corrigir o saldo devedor durante a construção. Quando o contrato de compra e venda de um imóvel na planta prevê essa correção, a variação do INCC entra no cálculo conforme as regras do documento, e as parcelas ou o saldo que ainda falta pagar podem subir ao longo da obra.
O INCC, porém, não é juro nem cobrança bancária. Trata-se de um índice de correção monetária, e sua aplicação depende do que foi contratado: o período de incidência, o índice específico e a base de cálculo. Por isso, a recomendação é ler a cláusula de reajuste, sem presumir que toda compra na planta usa o mesmo índice ou o mesmo calendário.
Como funcionam os juros de obra no financiamento
Os juros de obra aparecem em modalidades de financiamento em que o banco libera o dinheiro aos poucos, à medida que a construção avança. Nesses casos, a MRV explica que a taxa de evolução de obra é cobrada pela instituição financeira e pode variar de acordo com os valores liberados.
A Caixa Econômica Federal informa que, na fase de obra, podem incidir juros sobre a parcela do crédito já liberada, além de seguros e tarifa de administração, quando aplicável. Ou seja, o comprador pode pagar encargos sobre o que já foi desembolsado pelo banco, e não sobre o valor total do imóvel.
Esse encargo não se confunde com o INCC. Enquanto a correção pelo índice atualiza valores previstos no contrato de compra e venda, os juros de obra decorrem das condições do financiamento bancário. Também não existe uma regra única: nem toda compra de imóvel envolve esse tipo de cobrança, o que depende da modalidade e da estrutura da operação.
O que muda no saldo devedor depois da entrega das chaves
A entrega das chaves não encerra, necessariamente, todas as obrigações financeiras. Também não significa que o saldo deixa de ser atualizado. O que muda depende de como a compra foi estruturada e de qual contrato está em vigor.
Quando um banco financia o imóvel, o saldo passa a seguir o contrato de crédito, que pode definir um indexador, uma taxa de juros e um sistema de amortização. A prestação costuma reunir amortização do principal, juros e encargos acessórios, como seguros e tarifas.
O cálculo leva em conta o saldo atualizado, a taxa, o sistema de amortização e o prazo restante.
Cada componente age de um jeito. A correção monetária atualiza a dívida pelo índice contratado, os juros remuneram o crédito concedido e a amortização reduz o principal. Por isso, o saldo nem sempre cai na mesma proporção do que se paga em cada prestação.
Se ainda restarem valores a pagar diretamente à construtora após a entrega, a atualização segue o que está no contrato de compra e venda. Não é seguro supor que o índice da obra continuará valendo depois das chaves: é preciso conferir o que foi pactuado para cada fase.
Onde conferir cada cobrança e o que questionar
A correção pelo INCC aparece no contrato de compra e venda, que indica o índice previsto, o período de aplicação e os valores sujeitos à atualização. Já os juros de obra estão no contrato de financiamento bancário, onde constam a base de cálculo, os encargos da fase de construção e as condições para encerrar essa etapa.
Após as chaves, a correção deve ser checada no contrato de financiamento ou na cláusula sobre saldo remanescente do contrato de compra e venda, com foco no índice aplicável, nos juros, na amortização e nas regras de atualização. Seguros e tarifas, por sua vez, aparecem no contrato de financiamento e nos demonstrativos bancários, que mostram quais cobranças se aplicam à operação e como foram calculadas.
Uma mudança no saldo devedor não prova erro por si só, mas o comprador tem direito de entender como a dívida foi calculada. Antes de contestar um valor, vale checar qual contrato embasa a cobrança, se o índice corresponde ao contratado, qual período foi usado no reajuste e se juros, correção, seguros e tarifas estão discriminados.
Se a explicação não bastar, é possível pedir à construtora ou ao banco um demonstrativo atualizado, a memória de cálculo e a cláusula que fundamenta cada cobrança, registrando o pedido por escrito e guardando contratos, demonstrativos e protocolos de atendimento.


Editoria:
Redação Economia
A Redação Economia reúne a cobertura do Clique Fatos sobre economia, negócios, mercado financeiro, agronegócio e finanças pessoais. As matérias são produzidas com apoio de inteligência artificial a partir de agências e veículos citados no texto. Encontrou um erro? Escreva para [email protected].