Empresas europeias crescem no 3º tri e desafiam revisões para baixo
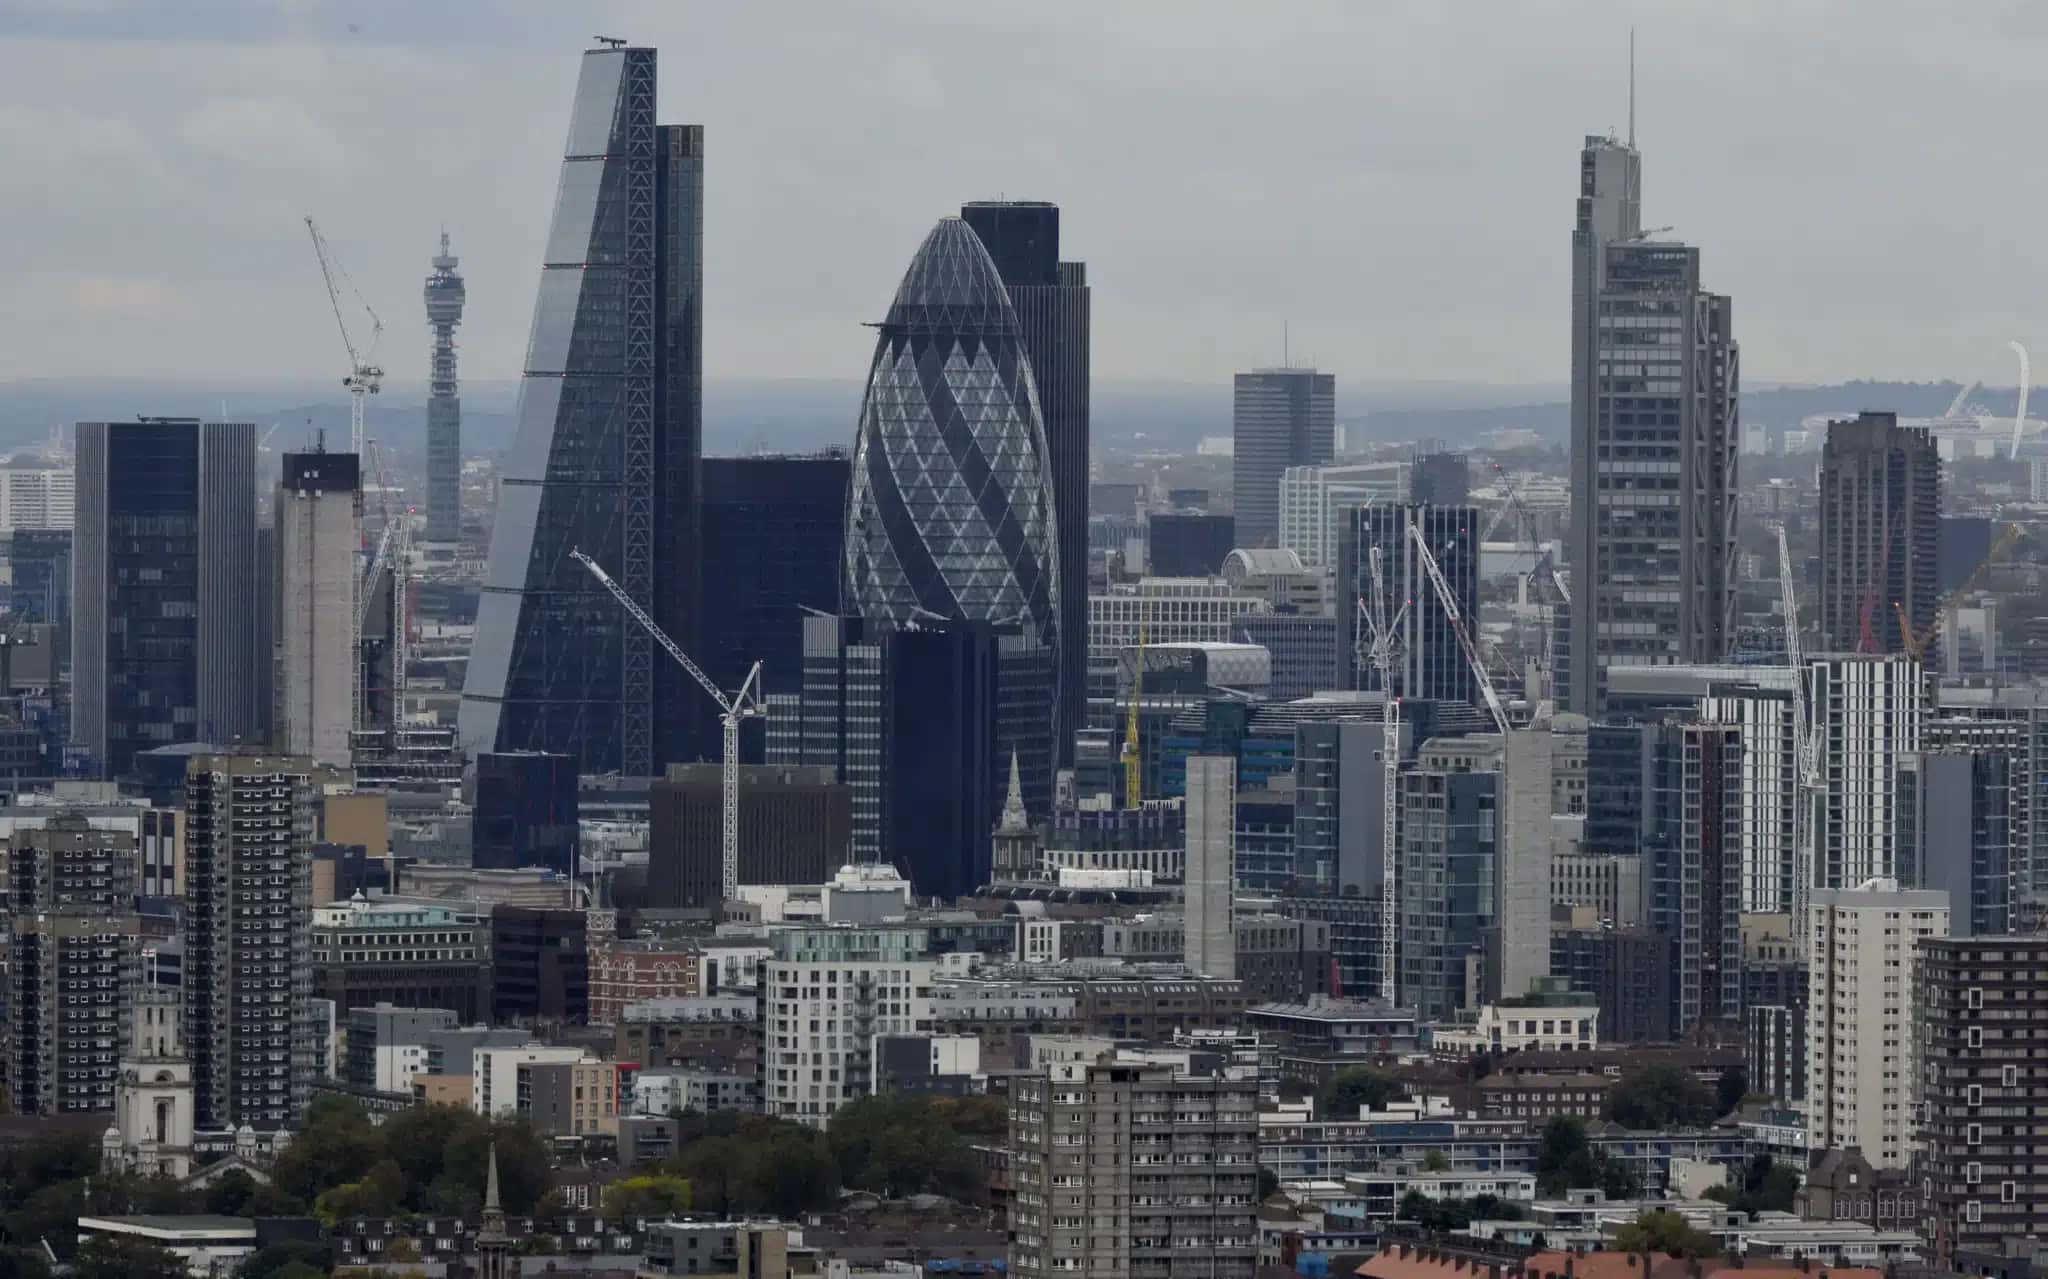
A temporada de balanços na Europa começa a ganhar ritmo, e o setor bancário deve puxar a fila com números fortes. A expectativa é que os resultados do primeiro trimestre mostrem a saúde das instituições financeiras do continente, com destaque para o Santander, que abre a agenda na quarta-feira (7).
CONTINUA DEPOIS DA PUBLICIDADE
Os investidores, porém, não vão ter vida fácil. A leitura dos balanços vem acompanhada de uma preocupação de peso: a guerra comercial iniciada pelo presidente dos Estados Unidos, Donald Trump, que promete sacudir a economia global e, de quebra, os lucros das empresas. ## O que esperar dos balanços A temporada de resultados na Europa começa com a temporada de alertas de lucro.
Na prática, o mercado vai monitorar de perto o impacto das tarifas sobre as margens das companhias. As ações do setor financeiro, por exemplo, tendem a sofrer mais com o corte de juros pelo Banco Central Europeu (BCE). Já as exportadoras podem sentir o efeito da alta do euro, que encarece produtos brasileiros no exterior e mexe com a competitividade.
CONTINUA DEPOIS DA PUBLICIDADE
O setor de energia também entra no radar. Companhias do segmento devem apresentar balanços com números mais fortes, impulsionados pela alta do petróleo e pela desvalorização do real. ## O que os bancos centrais indicam Os bancos centrais seguem no centro das atenções.
O Federal Reserve (Fed) e o Banco Central Europeu (BCE) devem cortar juros ao longo de 2026, o que tende a beneficiar ativos de risco. Já o Banco Central do Brasil (BC) sinaliza manutenção da taxa básica de juros, a Selic, em 15% ao ano. O cenário doméstico, porém, tem particularidades.
O mercado acompanha a trajetória da inflação e as decisões de política monetária do Copom, que seguem no radar dos investidores. ## O que esperar dos ativos Para a renda fixa, a leitura é de cautela. O Banco Central deve manter a taxa básica em patamar elevado por mais tempo, o que mantém os juros futuros pressionados e os títulos prefixados em segundo plano.
No crédito privado, a recomendação é priorizar papéis com duration mais curta — ou seja, vencimentos mais próximos. Isso reduz a exposição a oscilações bruscas das taxas. Já na renda variável, a orientação é buscar empresas com fluxo de caixa previsível e dividendos consistentes.
Leia também
A lógica é simples: em um cenário de juros altos, papéis com retorno estável tendem a sofrer menos. ## O que fazer com a renda fixa agora Para quem já tem recursos aplicados em renda fixa, a orientação é manter a estratégia, mas com atenção aos prazos.
Papéis atrelados à taxa Selic seguem acompanhando o ciclo de alta, enquanto títulos prefixados exigem mais cuidado. Quem está com dinheiro para aplicar agora precisa olhar com atenção para o alongamento do prazo. Com a Selic em trajetória de alta, papéis longos ficam mais sensíveis às mudanças na taxa básica de juros.
O mercado segue monitorando as próximas decisões do Banco Central. A expectativa é de que o Copom volte a elevar a Selic na reunião de maio, segundo analistas ouvidos pelo texto original. ## O que muda para quem investe em renda fixa Para quem tem dinheiro aplicado em títulos prefixados ou atrelados à inflação, a alta da Selic tem efeito direto.
As novas emissões passam a pagar mais, mas quem já comprou papéis antes do aumento pode ver a marcação a mercado oscilar.
Já os títulos indexados à inflação seguem como alternativa para quem busca proteção contra a alta dos preços. ## O que dizem os especialistas Para o professor de finanças da FIA Business School, Fábio Gallo, o momento pede cautela com renda fixa prefixada.
Ele lembra que, quando os juros sobem, os títulos comprados antes pagam menos que os novos papéis do Tesouro. “Se a Selic está subindo, não é hora de travar taxas por muito tempo. O investidor que comprou um título prefixado longo antes do ciclo de alta pode ficar com rentabilidade abaixo do mercado”, disse Gallo.
A orientação, segundo ele, é preferir papéis com vencimentos mais curtos e atrelados à taxa básica, como o Tesouro Selic. Assim, o investidor acompanha o movimento dos juros sem travar o dinheiro por anos. Para quem quer renda, o momento pede cautela com papéis de longo prazo.
A recomendação prática é diversificar entre títulos públicos e privados de liquidez diária, deixando o dinheiro aplicado em prazos menores até o cenário de juros se acomodar. ## O que acontece com os juros depois da decisão O Comitê de Política Monetária (Copom) decidiu elevar a taxa Selic de 12,25% para 12,75% ao ano.
Foi a quarta alta seguida de 0,5 ponto percentual. A decisão foi unânime e veio na esteira da piora das expectativas de inflação, que seguem acima da meta. O Banco Central justificou o aumento com base no cenário econômico. A autoridade monetária avalia que a inflação projetada para o próximo ano segue acima do teto da meta, o que pressiona a política monetária.
O comunicado do colegiado manteve o tom duro com o mercado, sem sinalizar pausa no ciclo de alta dos juros. ## O que muda para o consumidor Com a nova alta, o custo do crédito tende a subir na mesma proporção. Isso encarece financiamentos, parcelamentos e o rotativo do cartão de crédito.
Quem tem dívidas em aberto ou pretende contratar um empréstimo nos próximos meses deve sentir o impacto direto no bolso. As cadernetas de poupança, por outro lado, seguem com rendimento atrelado à taxa básica. Quando o Copom eleva a Selic, o rendimento da poupança também muda, mas o cálculo depende da data de depósito e da taxa referencial.
Para quem investe em renda fixa, o cenário tende a melhorar: papéis como Tesouro Selic e CDBs atrelados ao CDI passam a render mais. Já o crédito, como financiamentos e empréstimos, tende a ficar mais caro, o que costuma frear consumo e investimento. ## O que o Copom decidiu O Comitê de Política Monetária (Copom) do Banco Central decidiu elevar a taxa Selic de 12,25% para 12,75% ao ano.
A decisão foi anunciada na quarta-feira (7) e veio em linha com o que o mercado esperava. Foi o segundo aumento seguido — em setembro, a taxa já tinha subido 0,25 ponto percentual. Com isso, a Selic volta ao mesmo patamar de agosto de 2023, quando o ciclo de cortes ainda não tinha começado.
A alta reflete a preocupação do Banco Central com a inflação, que segue acima da meta e pressionada por fatores como o câmbio e as expectativas do mercado. ## O que muda na prática A nova taxa passa a valer imediatamente. Quem tem dinheiro aplicado em renda fixa, como CDBs e Tesouro Direto, tende a ver retornos melhores.
Já quem está endividado ou financiando imóveis sente o peso de juros mais altos, com parcelas mais caras. A decisão foi unânime entre os diretores do Comitê de Política Monetária (Copom). O colegiado citou a “deterioração do quadro inflacionário” e o “cenário prospectivo de inflação” como motivos para o novo aperto monetário.
O Comitê também avaliou que a política fiscal segue com “trajetória de alta da dívida pública” e que os preços administrados devem subir mais em 2026. Ainda segundo o comunicado, a atividade econômica e o mercado de trabalho seguem mostrando força, o que pressiona a inflação de serviços. ## O que muda para o consumidor Com a alta da Selic, o crédito fica mais caro.
Isso atinge financiamentos, cartões e também as parcelas de empréstimos já contratados com juros variáveis. Para quem tem dinheiro aplicado em renda fixa, porém, o movimento costuma ser positivo: os juros sobem e as aplicações tendem a render mais.
A decisão foi anunciada após a reunião do Comitê de Política Monetária (Copom), que avalia os rumos da inflação e da atividade econômica antes de definir a taxa básica. ## O que muda na prática O novo percentual passa a valer a partir desta quarta-feira (7).
A medida afeta diretamente contratos de crédito que usam a taxa como referência, como financiamentos e empréstimos. O BC já vinha sinalizando o aperto monetário nas últimas reuniões. A decisão desta rodada veio em linha com o que o mercado esperava, segundo analistas ouvidos pela imprensa.
A alta busca conter a pressão inflacionária, que segue acima da meta do Banco Central. A instituição não indicou, no comunicado, qual deve ser o próximo passo na reunião seguinte do comitê. ## O que muda na prática Para quem tem dívidas atreladas à taxa básica, o custo do crédito tende a subir na mesma medida.
Isso vale para financiamentos, empréstimos e até para o rotativo do cartão de crédito, que já está entre os mais caros do mundo. Já para quem investe em renda fixa, o movimento é positivo: papéis como Tesouro Selic e CDBs atrelados ao CDI passam a render mais a partir da atualização.
A correção vale para contratos e aplicações que seguem a taxa de referência. ## O que explica a nova alta A decisão foi tomada em meio à pressão sobre os preços. O comunicado do colegiado apontou que a inflação segue acima da meta e que as expectativas do mercado para os próximos meses continuam elevadas.
O Copom avalia que o cenário externo segue incerto, com impacto direto no câmbio e nos preços de commodities.
A medida vale para toda a cadeia de crédito: financiamentos, cartões e linhas para empresas. Quem já contratou operações atreladas à taxa sente o efeito no bolso no próximo ciclo de cobrança, dependendo do contrato. ## O que muda na prática A alta de 1 ponto percentual eleva o custo do crédito em todo o país.
Para quem tem dívidas em aberto, o impacto aparece direto na fatura do cartão, no cheque especial e no crédito pessoal — modalidades que costumam usar o juro básico como referência. No financiamento imobiliário, a correção também pesa. Isso porque parte dos contratos é atrelada à taxa referencial (TR) ou a índices que acompanham o movimento da Selic.
A decisão foi anunciada após reunião do comitê, que avalia os rumos da inflação e da atividade econômica. O comunicado oficial trouxe ainda a justificativa para o novo patamar. ## O que muda para quem tem dívidas Quem está endividado sente o impacto direto.
As parcelas de financiamentos e empréstimos com juros atrelados à Selic tendem a ficar mais caras. Por outro lado, quem aplica em renda fixa, como títulos do Tesouro, pode ver um retorno maior nos próximos meses. O BC também sinalizou os próximos passos da política monetária.
A autoridade monetária indicou que, se o cenário seguir o esperado, há espaço para um novo ajuste na próxima reunião do comitê, marcada para os dias 16 e 17 de junho. ## O que diz o comunicado No documento, o Copom afirmou que a decisão foi tomada de forma unânime.
Os diretores citaram a “deterioração do quadro inflacionário” e a “elevação das expectativas de inflação” como principais motivos para o aumento. O colegiado também mencionou o “diferencial de juros” e a “conjuntura, marcada por incertezas” como fatores que pesaram na escolha.
A ata da reunião deve trazer mais detalhes sobre as discussões e será divulgada na próxima quinta-feira (11). Com a nova taxa, o Brasil segue com um dos maiores juros reais do mundo. A decisão foi unânime entre os membros do comitê, que avaliam os efeitos da política monetária sobre a inflação e a atividade econômica.
O Copom voltou a se reunir em março, quando o mercado espera novo aumento, ainda que menor. A trajetória da Selic passou a ser acompanhada de perto por agentes financeiros, que projetam os próximos passos da autoridade monetária com base nos dados de inflação e na atividade econômica.
O texto fonte é: # Copom sobe juros para 15% ao ano e sinaliza fim do ciclo de alta Decisão unânime eleva Selic em 1 ponto percentual; comunicado indica que taxa deve permanecer nesse patamar por mais tempo O Comitê de Política Monetária (Copom) elevou a taxa básica de juros, a Selic, para 15% ao ano.
A decisão foi unânime e já era esperada pelo mercado. O aumento é de 1 ponto percentual. A alta foi confirmada na quarta-feira (7), após reunião de dois dias do comitê do Banco Central. Com o novo patamar, o país segue com a maior taxa real de juros do mundo, segundo levantamento do Mone You.
No comunicado, o Copom indicou que o ciclo de alta pode ter chegado ao fim. O colegiado afirmou que, “se o cenário evoluir como o esperado”, a taxa deve permanecer em 15% ao ano. Mas há ressalvas: se a inflação não convergir para a meta, a autoridade monetária pode voltar a subir os juros.
A decisão foi unânime entre os diretores do banco. O Comitê de Política Monetária (Copom) se reuniu na terça (4) e na quarta-feira (5) para definir a nova taxa básica de juros. O Banco Central elevou a Selic de 14,25% para 15% ao ano, no segundo aumento consecutivo de 1 ponto percentual.
A decisão foi anunciada na quarta-feira (5), após a reunião do Comitê de Política Monetária (Copom). Em comunicado, o colegiado afirmou que o ajuste é necessário para garantir a convergência da inflação para a meta. O BC também indicou que, caso o cenário se confirme, a taxa deve subir mais 1 ponto percentual na próxima reunião, marcada para junho.
A alta de juros encarece o crédito e tende a frear a atividade econômica. A medida é usada pelo Banco Central para conter a pressão sobre os preços. O Comitê acompanha de perto a trajetória da inflação e os efeitos das decisões anteriores. A próxima reunião do Copom está marcada para os dias 16 e 17 de junho.
Até lá, o mercado monitora os indicadores de preços e a atividade para calibrar as expectativas sobre os próximos passos da política monetária. ## O que diz o comunicado No documento divulgado após a reunião, o colegiado afirmou que a decisão foi tomada de forma unânime.
O comunicado também destacou que a trajetória da inflação segue sendo monitorada de perto, com atenção aos efeitos defasados das decisões anteriores. A autoridade monetária reforçou que as próximas medidas dependerão da evolução da atividade econômica, do mercado de trabalho e das projeções de inflação.
A leitura é de que o cenário segue exigindo cautela. O Banco Central também citou os riscos fiscais e a trajetória das expectativas de inflação como fatores que seguem sob acompanhamento. A instituição reafirmou o compromisso de convergir a inflação para a meta, sem dar pistas sobre o ritmo dos próximos passos. ## O que muda para o consumidor Para quem tem dívidas ou financiamentos atrelados à taxa básica, a redução tende a aliviar o bolso aos poucos.
Isso porque a Selic é usada como referência nos juros de crédito — quando ela cai, as parcelas de novas operações tendem a ficar mais baratas, embora o repasse não seja automático nem imediato. Na ponta do investimento, a renda fixa continua sendo opção interessante.
Quem aplica em títulos atrelados à Selic, como o Tesouro Selic, vê o rendimento cair na mesma proporção.
Já quem tem papéis prefixados ou indexados à inflação pode


Editoria:
Redação Economia
A Redação Economia reúne a cobertura do Clique Fatos sobre economia, negócios, mercado financeiro, agronegócio e finanças pessoais. As matérias são produzidas com apoio de inteligência artificial a partir de agências e veículos citados no texto. Encontrou um erro? Escreva para [email protected].
