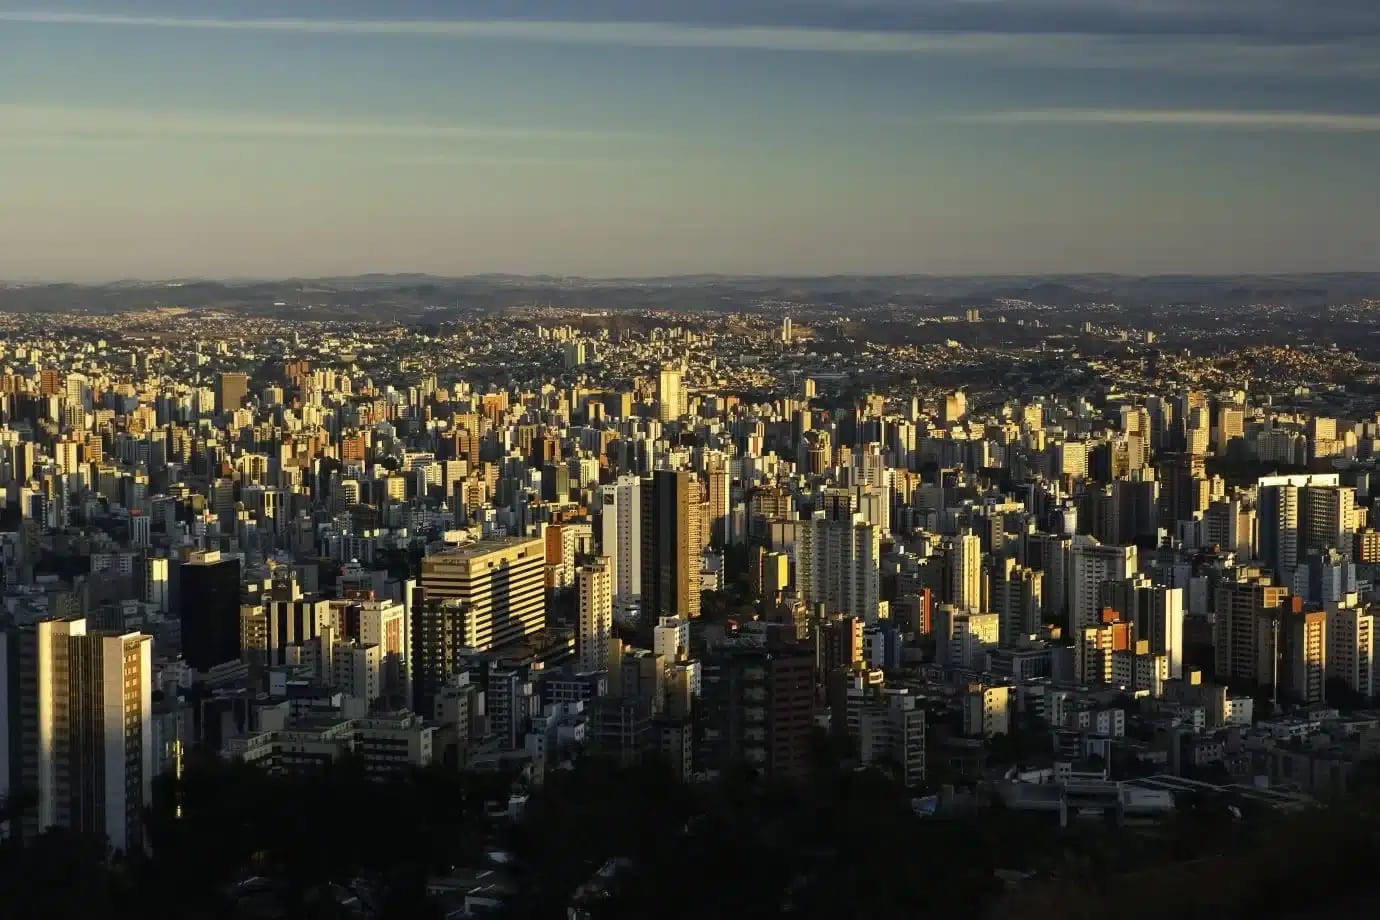
Comprar um imóvel financiado no Brasil exige atenção redobrada aos custos envolvidos com crédito imobiliário. Segundo levantamentos recentes feitos pela proptech Meu Side (MySide), os juros cobrados pelos principais bancos variam consideravelmente anualmente.
CONTINUA DEPOIS DA PUBLICIDADE
A diferença entre essas porcentagens pode gerar impactos relevantes sobre o custo final para quem planeja adquirir um imóvel. A MySite monitora mensalmente as grandes instituições financeiras, comparando diferentes modalidades e taxas do mercado brasileiro.
Comparativo das Taxas de Financiamento Imobiliário
As condições atuais dos maiores bancos mostram variações significativas nas taxa mínimas oferecidas aos clientes. A Caixa apresenta a menor taxa, com financiamento a partir de 10,26% ao ano + TR (Taxa Referencial).
CONTINUA DEPOIS DA PUBLICIDADE
Outras bandeiras bancárias apresentam valores ligeiramente superiores: o Banco do Brasil oferece um mínimo de 11,60% anuais mais TR; enquanto Santander está em 11,69% anual e Itaú e Bradesco têm, ambos, 11,70% ao ano + TR.
É importante notar que essas taxas são apenas referências iniciais para juros fixos acrescidos da Taxa Referencial. A MySide alerta ainda que a taxa final pode mudar bastante dependendo das condições comerciais específicas oferecidas pelo banco ao cliente individualmente.
Minha casa minha vida (mcmv) como alternativacondições diferenciadas do mcmv: Faixas de rendaalém dos financiamentos tradicionais, o Minha Casa, Minha Vida oferece regras e custos distintos baseados no perfil financeiro familiar. Para famílias com menor poder aquisitivo, as taxas podem começar em apenas 4% anuais sobre os jurosa faixa 4 atende à classe média que deseja financiar imóveis até r600 mil para rendas familiares limitadas a r 13 mil mensais; nesse caso, há um início nos juros por volta de 10% ao ano pelo prazo máximo de 420 meses (em parcelamentomesmo sem contar o auxílio dos subsídios destinados às faixas mais baixas da renda, essa modalidade pode ser uma opção interessante. A myside aponta isso como alternativa aos financiamentos tradicionais quando consumidores não SE encaixam nas linhas subsidiadasusando FGTS na linha pró-cotistapró – cotista: Reduzindo custos com saldo do fgtspara quem possui recursos no fundo de garantia por tempo de serviço (FGTS), a lineha prô-cotista surge como um diferencial importante para reduzir o custo total do crédito imobiliário. Essa facilidade permite que os trabalhadores utilizem esse fundo tanto pagando parte da entrada quanto amortizando saldos já devidos em financiamentos existentes, reduzindo o custo total da operação. Entre os principais bancos analisados pela MySide
Side nesse segmento específico, há variações notáveis nas taxas oferecidas; especificamente, a Caixa Econômica Federal apresenta taxa pró-cotista de 9,01% ao ano + TR, enquanto Banco do Brasil registra uma condição ligeiramente menor com apenas 9% anuais mais TRA importância de comparar modalidades antes
Em resumo, o mercado oferece diversas opções além das linhas tradicionais.
Atualização em 29/10/2026: o texto foi corrigido com base na fonte original.