Consórcio não cobra juros sobre o crédito, mas pode demorar a contemplação
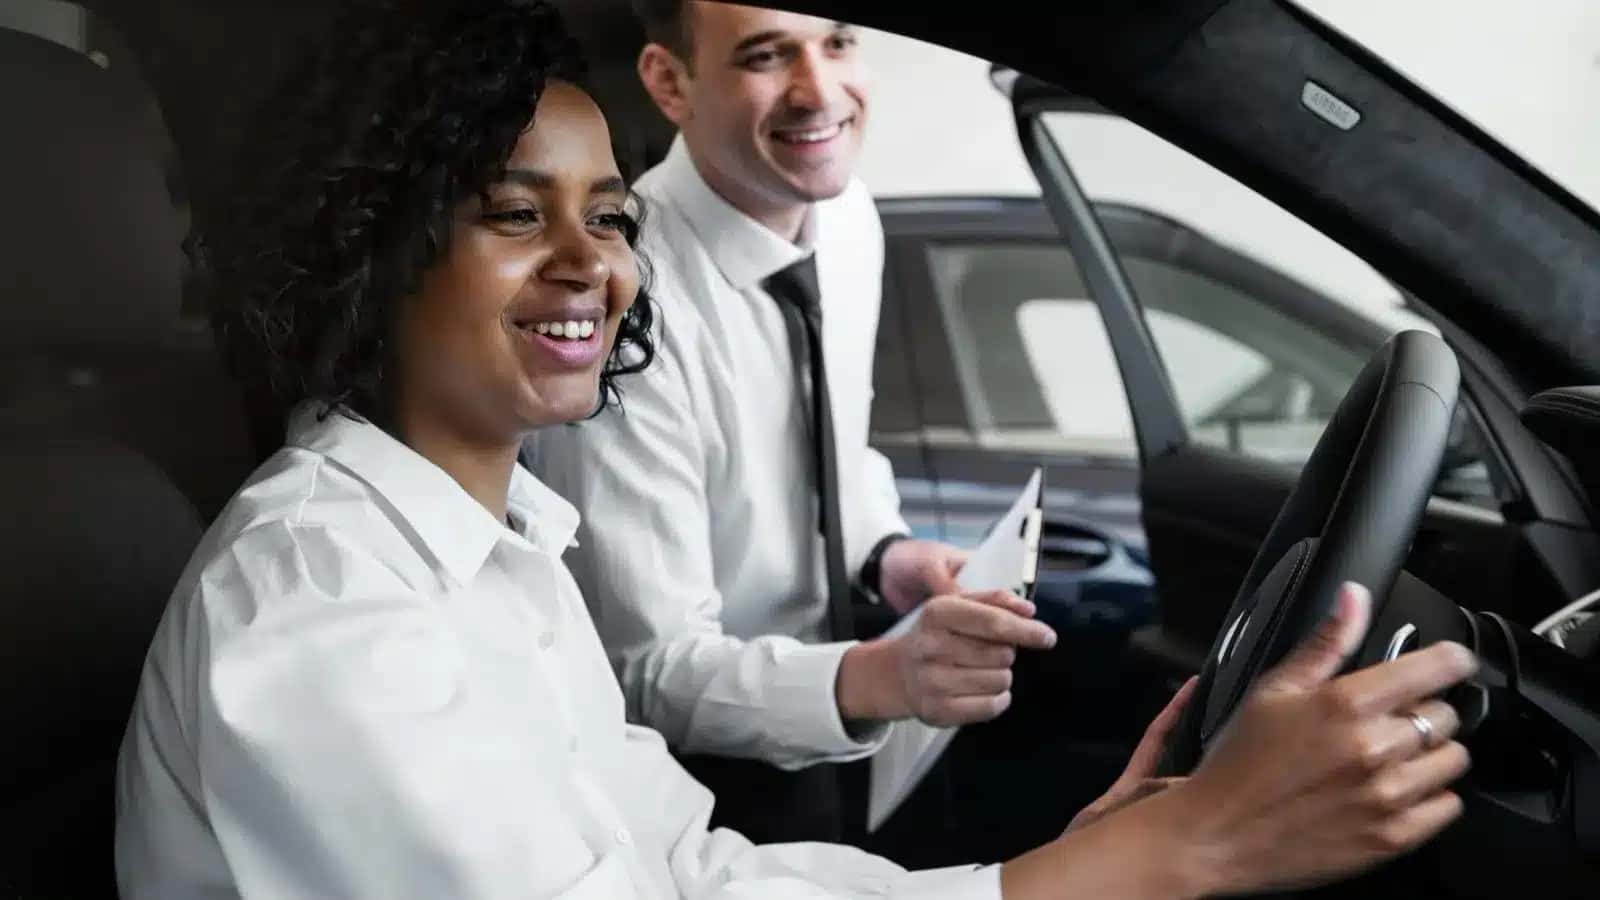
O consórcio reúne pessoas que contribuem mensalmente para um fundo coletivo e permite adquirir bens ou serviços por meio de uma carta de crédito. Regulada pelo Banco Central, a modalidade tem mais de 11 milhões de cotas ativas no país e não cobra juros sobre o crédito, mas prevê taxas e regras próprias.
CONTINUA DEPOIS DA PUBLICIDADE
A contemplação pode ocorrer por sorteio ou lance e não tem prazo garantido. Por isso, o consórcio tende a atender quem consegue planejar a compra e manter as parcelas em dia; o financiamento, por sua vez, libera o crédito de forma imediata.
Como funciona a contemplação no consórcio
Os participantes formam um grupo com o mesmo objetivo de compra e pagam parcelas que alimentam um fundo comum. Ao longo do tempo, integrantes recebem a carta de crédito, usada na aquisição do bem ou serviço previsto.
CONTINUA DEPOIS DA PUBLICIDADE
A contemplação acontece por sorteio ou lance. Nesse último caso, os participantes oferecem valores adicionais, e os maiores lances têm prioridade. Mesmo com estratégias para ampliar as chances, não há garantia de contemplação logo no início.
Manter as parcelas em dia, acompanhar a média de lances do grupo e reservar dinheiro para ofertar um lance podem ajudar no planejamento. Também é possível avaliar o lance embutido ou o uso do Fundo de Garantia por Tempo de Serviço (FGTS), quando permitido.
Consórcio pode atender diferentes objetivos
A modalidade não é restrita a uma faixa de renda: pode ser contratada por pessoas físicas e empresas. Segundo Roberto Roque, Head de Produtos do Inter Seguros, a escolha depende do propósito da compra, da disciplina para pagar as parcelas e do planejamento para a contemplação.
O consórcio pode servir para a compra de carros e motos, renovação de frota, aquisição de imóveis residenciais e comerciais, construção ou reforma. Também pode financiar objetivos como viagens, educação, cursos e projetos pessoais, conforme previsto em contrato.
Leia também
Para quem não tem pressa, a ausência de juros sobre o crédito pode tornar o consórcio mais atrativo. Já o financiamento é indicado a quem precisa do bem imediatamente. A decisão deve considerar o prazo desejado, o orçamento disponível e o objetivo da compra.
O que avaliar antes de contratar
Antes de aderir, é importante ler o contrato e conferir as taxas, as regras de cancelamento e a evolução das parcelas. O consorciado também deve avaliar o fundo de reserva e se o valor mensal cabe no orçamento.
A contemplação não é imediata nem garantida. Caso o participante desista, o cancelamento segue as regras contratuais e pode envolver a restituição parcial dos valores pagos, geralmente por sorteio de cotas excluídas.
O consórcio não cobra juros, mas pode incluir taxa de administração, fundo de reserva e eventuais seguros. A carta de crédito pode ser usada para diferentes compras, desde que o objetivo esteja previsto no contrato.
Roberto Roque afirma que “o fator determinante não é a renda, mas sim o propósito da compra, a disciplina para manter os pagamentos e o planejamento para contemplação”.


Editoria:
Redação Clique Fatos
A Redação Clique Fatos assina a cobertura geral do portal. As matérias são produzidas com apoio de inteligência artificial a partir de fontes identificadas (órgãos oficiais, agências e veículos de imprensa) e passam por revisão editorial, sob responsabilidade do editor Aron Medeiros. Encontrou um erro? Escreva para [email protected].