Belvo: 87% de quem pede empréstimo pessoal tem menos de R$ 100 na conta corrente
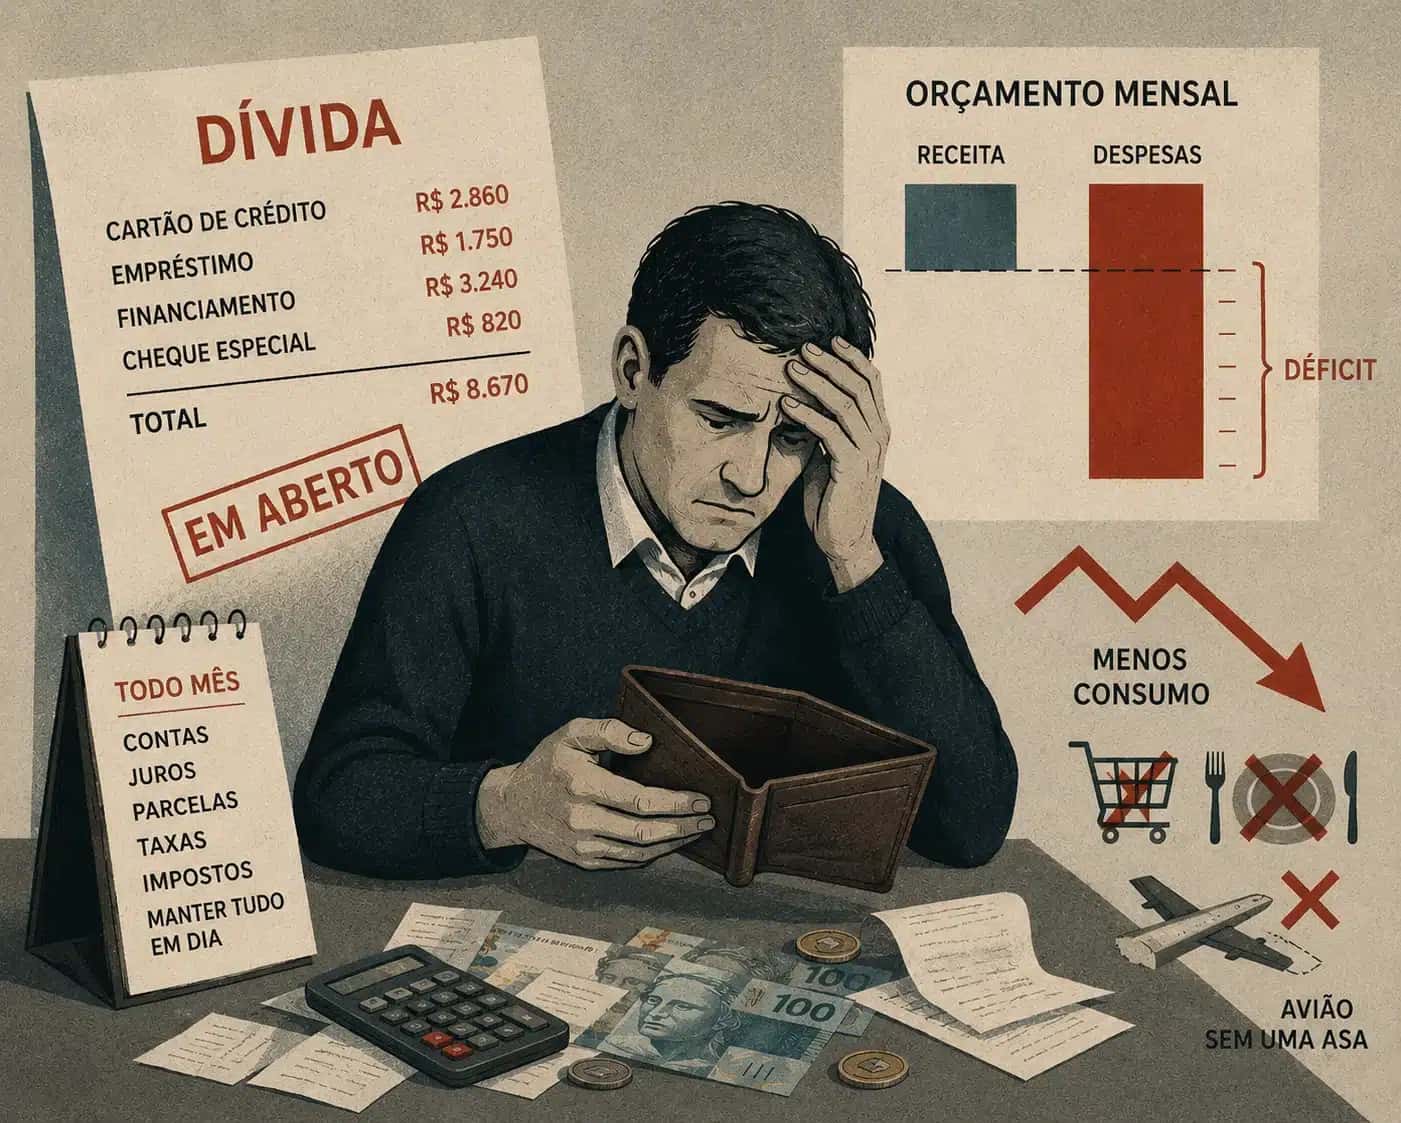
Quem pede pequeno empréstimo pessoal no Brasil costuma ter pouco dinheiro disponível na conta. É o que mostra um levantamento da Belvo, plataforma de dados e pagamentos via Open Finance na América Latina, que analisou 216 mil CPFs de pessoas que solicitaram esse tipo de financiamento.
CONTINUA DEPOIS DA PUBLICIDADE
Segundo a pesquisa, 87% dos solicitantes tinham menos de R$ 100 na conta corrente no momento do pedido.
O quadro não se limita à conta bancária. Entre os CPFs analisados, 90% dos consumidores com cartão de crédito já tinham esgotado o limite, e 40% mantinham outro empréstimo pessoal ativo. Ou seja, a falta de folga no orçamento não afasta essas pessoas do crédito; na maioria dos casos, ela aparece justamente antes do pedido.
CONTINUA DEPOIS DA PUBLICIDADE
Cartão já está no limite para boa parte dos consumidores
Dos CPFs analisados, 61% possuem cartão de crédito, com limite médio de R$ 1.150. Entre eles, 90% já haviam comprometido todo o valor disponível. Na prática, o cartão deixa de funcionar como alternativa para despesas inesperadas para uma parcela grande desses consumidores.
Com o limite tomado, absorver um gasto novo sem recorrer a outra forma de financiamento fica bem mais difícil.
Empréstimos anteriores já pesam na renda futura
Parte dos solicitantes também carrega dívidas de crédito pessoal. Cerca de 40% têm um empréstimo pessoal ativo, com saldo médio de R$ 1.020 e sete parcelas a pagar. Já 6% dos entrevistados possuem empréstimo consignado em aberto, com saldo médio de R$ 2.745 e 19 parcelas futuras.
O consignado costuma ter juros menores que outras modalidades. Por outro lado, o prazo mais longo mantém uma fatia da renda comprometida por mais tempo, o que pode apertar a capacidade de pagamento nos meses seguintes.
Open Finance pode mostrar o que sobra no bolso
Os dados da Belvo indicam que a análise de crédito precisa olhar para a situação atual do consumidor. Renda declarada, histórico de pagamentos e dados cadastrais ajudam, mas nem sempre revelam quanto dinheiro está de fato disponível para uma nova dívida.
Nesse contexto, indicadores como saldo em conta corrente, uso do limite do cartão e parcelas de empréstimos existentes podem ajudar as instituições financeiras a medir a capacidade de pagamento dos solicitantes. “Os dados mostram que, em muitos casos, a busca por um pequeno empréstimo acontece quando o consumidor já tem pouca liquidez disponível e compromissos financeiros em andamento. Nesse cenário, o Open Finance pode ajudar as instituições a enxergar além das informações tradicionais”, afirma Leandro Piano, CFO e Country Manager da Belvo.
Segundo Piano, o sistema permite aprimorar a análise de crédito e apoiar decisões mais bem fundamentadas, considerando “não apenas a necessidade de recursos, mas também o contexto em que essa necessidade surge”.


Editoria:
Redação Economia
A Redação Economia reúne a cobertura do Clique Fatos sobre economia, negócios, mercado financeiro, agronegócio e finanças pessoais. As matérias são produzidas com apoio de inteligência artificial a partir de agências e veículos citados no texto. Encontrou um erro? Escreva para [email protected].
